





Banking on AI: Khung chiến lược “Pilot-To-Profit” đưa AI từ thử nghiệm đến lợi nhuận

gimasys

16:00 02/11/2026

6 phút đọc

451
Các tổ chức tài chính trên toàn cầu đang đầu tư mạnh mẽ vào công nghệ Trí tuệ nhân tạo (AI) với kỳ vọng tái cấu trúc trải nghiệm khách hàng và tối ưu hóa chi phí vận hành. Tuy nhiên, trong xu hướng Banking on AI hiện nay, một thực tế đáng quan ngại đang diễn ra: trong khi một số ít tổ chức tài chính tiên phong đã mở rộng quy mô thành công và tạo ra lợi nhuận đo lường được, phần lớn các ngân hàng vẫn bị đình trệ trong các dự án thử nghiệm kéo dài (pilot stall).
Trong phiên thảo luận chuyên đề Financial Services Keynote: Your Pilot-to-Profit Playbook thuộc chuỗi sự kiện Dreamforce, lãnh đạo công nghệ cấp cao đến từ Salesforce, Bank of America, Rocket Mortgage và Anthropic đã cùng giải mã sự phân hóa này, đồng thời đưa ra khung chiến lược giúp các tổ chức tài chính chuyển đổi từ thử nghiệm sang tạo ra giá trị kinh doanh thực tế.
|
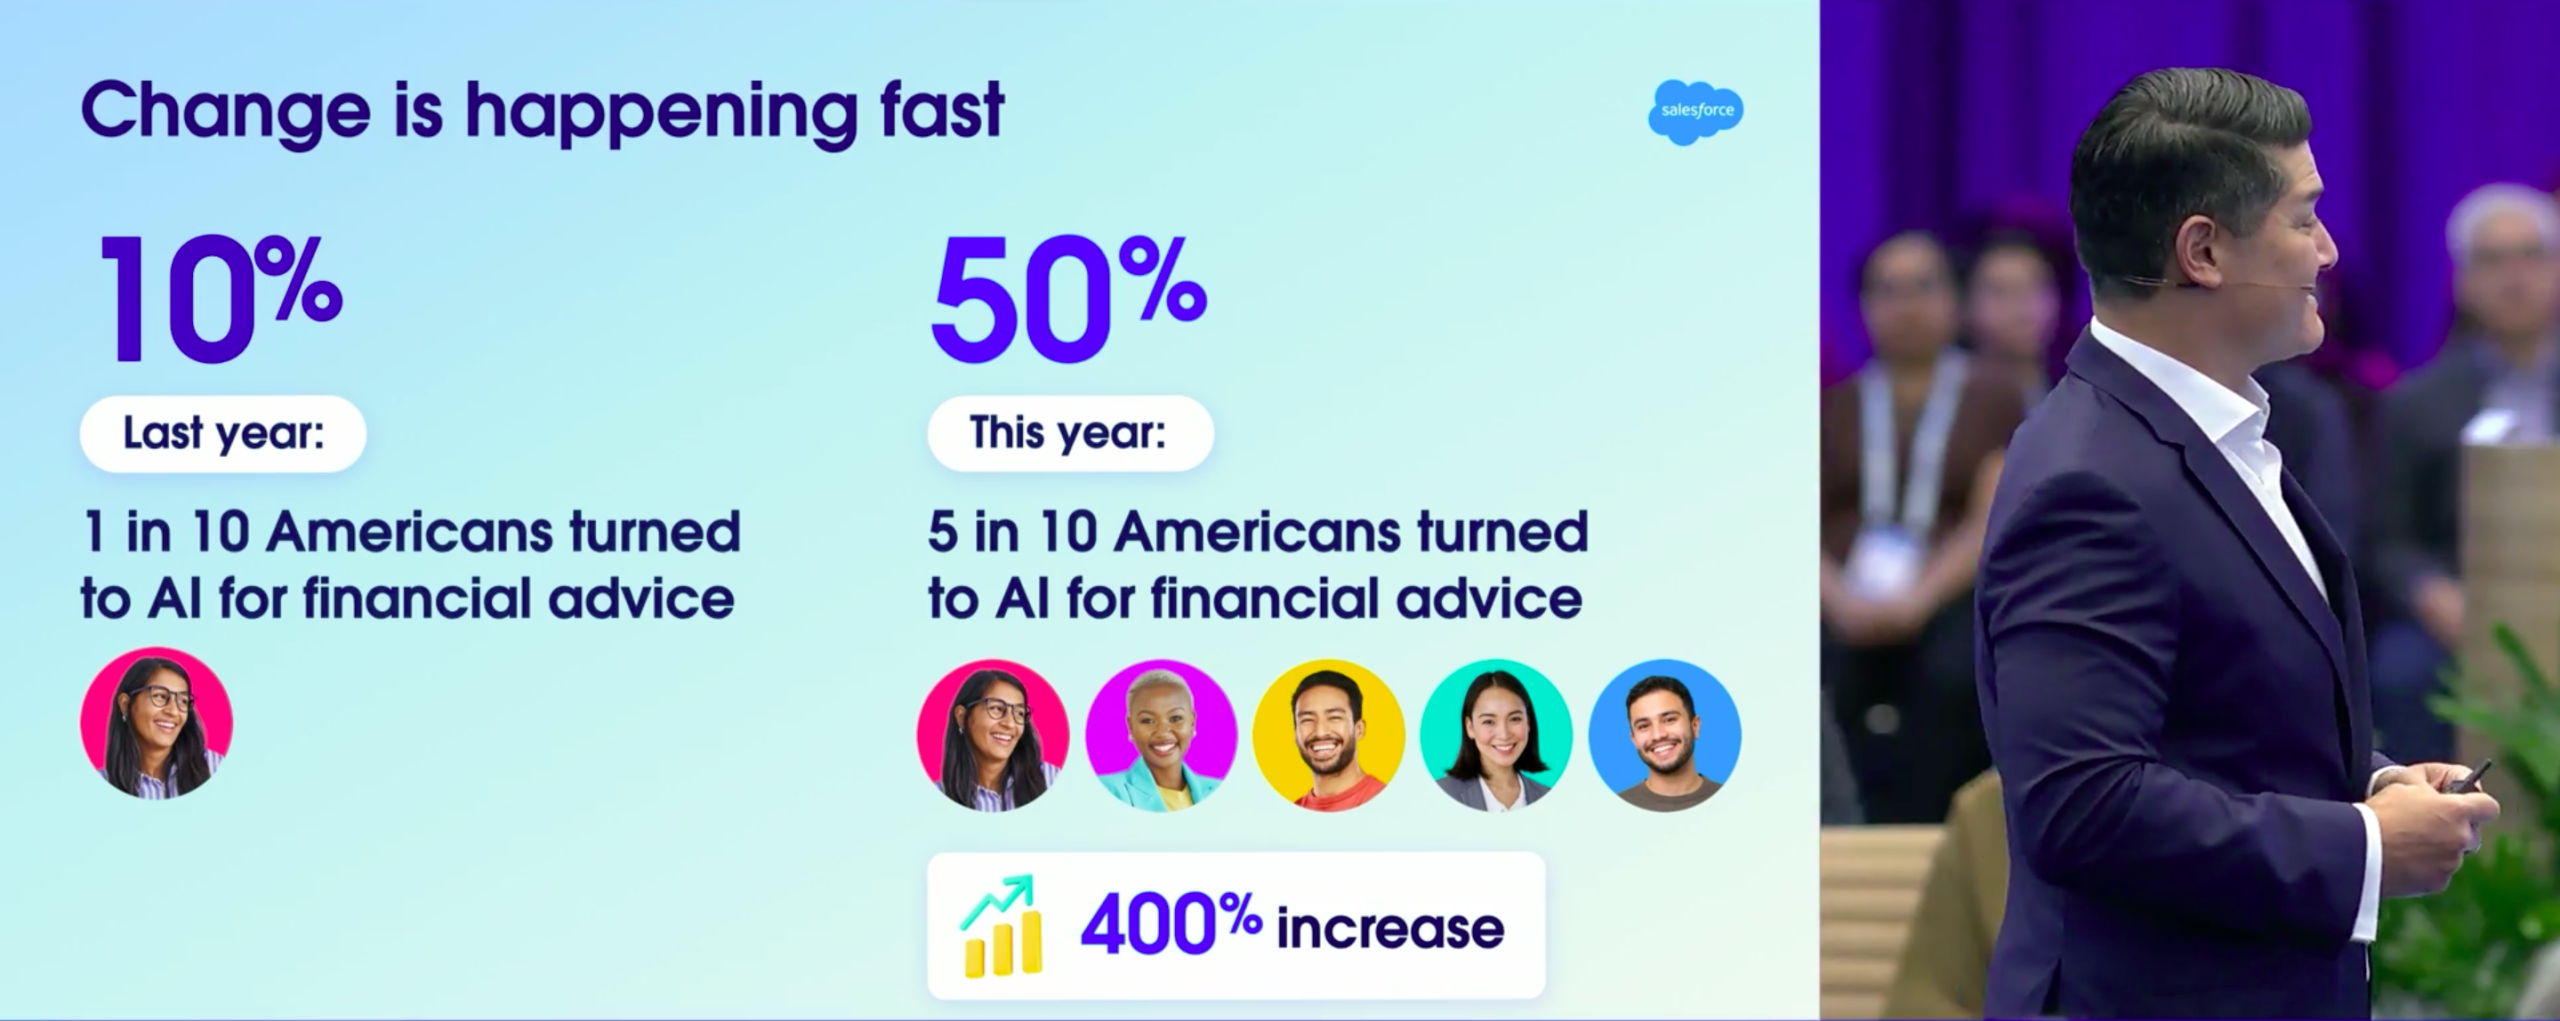
1.”AI Leaders” và “Experimenters”: khoảng cách nằm ở cách triển khai
Thị trường tài chính – ngân hàng đang chứng kiến sự phân hóa rõ rệt thành 2 nhóm chính trong cách tiếp cận và ứng dụng AI trong ngân hàng:
- Nhóm tiên phong (AI Leaders): Là các tổ chức tài chính đã đưa AI vào quy trình vận hành thực tế (in production). Họ ứng dụng các AI Agent để tự động hóa dịch vụ, hỗ trợ thẩm định tín dụng, tăng bán chéo và đo được tỷ lệ hoàn vốn đầu tư (ROI) cụ thể.
- Nhóm thử nghiệm đình trệ (Experimenters / Pilot Stall): Là các ngân hàng liên tục thực hiện các thử nghiệm kỹ thuật hoặc dự án thử nghiệm quy mô nhỏ, nhưng không thể thương mại hóa hoặc mở rộng ra toàn hệ thống.
Sự khác biệt cốt lõi giữa hai nhóm này không nằm ở thuật toán hay ngân sách công nghệ, mà nằm ở phương pháp luận triển khai và năng lực tích hợp AI vào hạ tầng dữ liệu kinh doanh của tổ chức.
2. Các rào cản cốt lõi và chiến lược bứt phá của các ngân hàng dẫn đầu
Theo phân tích từ đại diện Salesforce và Anthropic tại phiên thảo luận, các ngân hàng khi triển khai AI thường đối mặt với 3 rào cản chiến lược:
- Tuân thủ pháp lý và quản trị rủi ro: Ngành tài chính chịu sự kiểm soát nghiêm ngặt về an toàn dữ liệu, tính minh bạch của mô hình và quyền riêng tư của khách hàng.
- Dữ liệu bị phân mảnh: Dữ liệu khách hàng phân tán trên các hệ thống core banking kế thừa (legacy), CRM và cơ sở dữ liệu độc lập, khiến mô hình AI thiếu dữ liệu ngữ cảnh toàn diện.
- Quy trình vận hành thiếu tính đồng bộ: Việc áp dụng AI như một lớp công nghệ độc lập bổ sung mà không tái cấu trúc quy trình cốt lõi dẫn đến sự đứt gãy trong luồng vận hành của nhân viên và hành trình khách hàng.
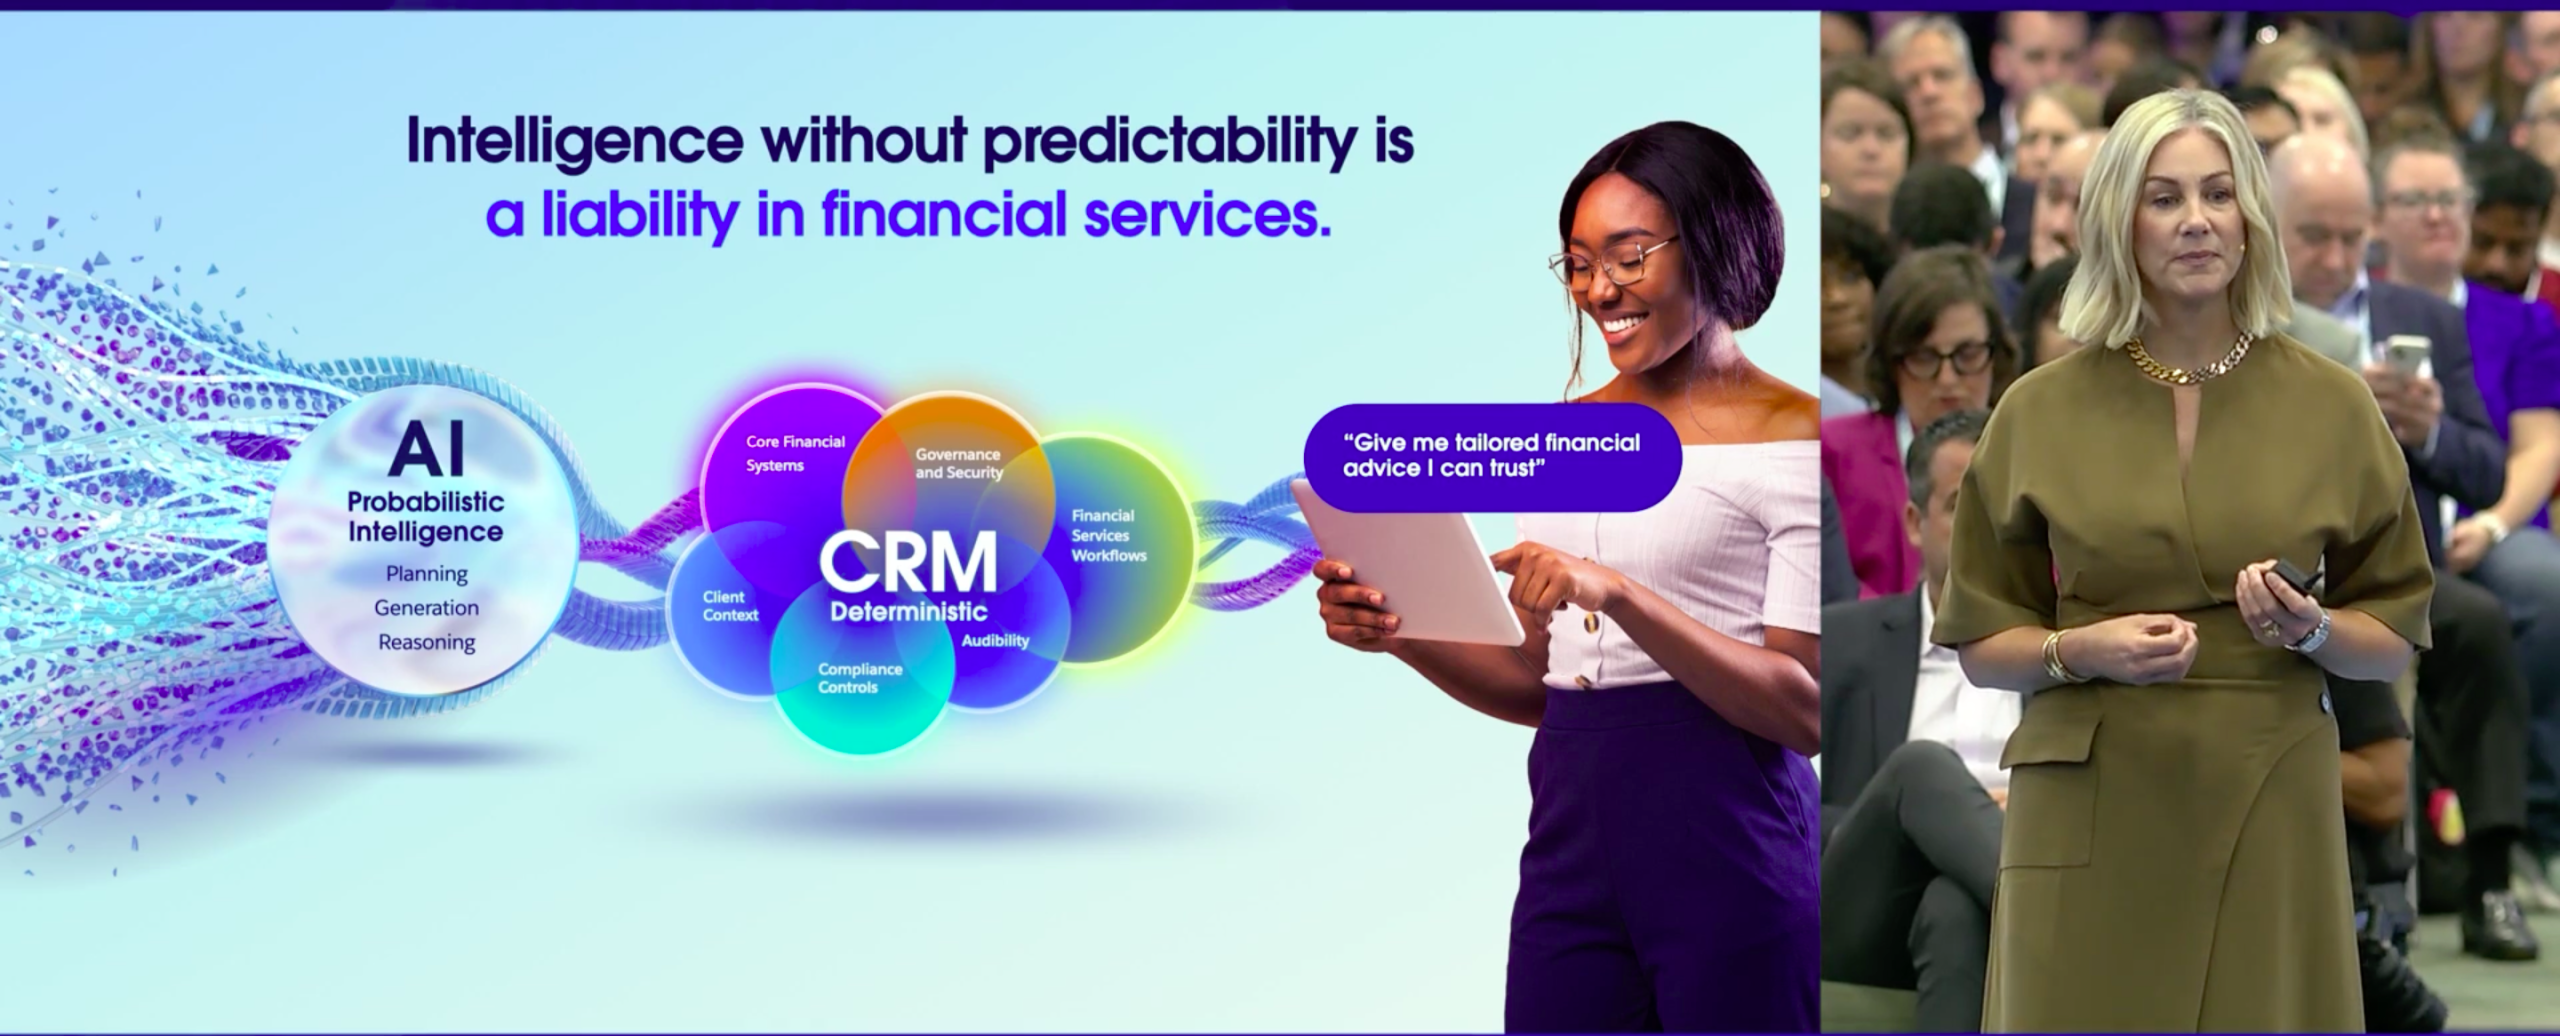
Để vượt qua các thách thức này và bứt phá trong hành trình Banking on AI, các tổ chức dẫn đầu tập trung triển khai chiến lược kết hợp giữa mô hình nền tảng tiên tiến (frontier AI models), cơ chế kiểm soát tuân thủ tự động và kiến trúc hợp nhất dữ liệu thời gian thực.
3. Bài học thực chiến từ Bank of America, Rocket Mortgage và Anthropic
Những chia sẻ từ các lãnh đạo trực tiếp tham gia điều hành tại các tập đoàn lớn mang lại bài học thực tiễn giá trị về lộ trình đưa AI trong ngân hàng vào sản xuất thực tế:
- Bank of America: Chuẩn hóa dữ liệu và luồng vận hành
Ông Ganesh Krishnan, CIO mảng Ngân hàng Toàn cầu và Công nghệ CRM Doanh nghiệp tại Bank of America, nhấn mạnh rằng nền tảng của một chiến lược AI thành công bắt đầu từ việc làm sạch và kết nối hạ tầng dữ liệu. Bank of America tập trung xây dựng kiến trúc dữ liệu tin cậy để các mô hình AI có thể truy xuất tức thì lịch sử tương tác và hồ sơ khách hàng, từ đó hỗ trợ đội ngũ chuyên viên đưa ra quyết định chính xác.
- Rocket Mortgage: Tối ưu hóa chu kỳ xử lý và tự động hóa tín dụng
Đại diện Rocket Mortgage, ông Matt Baldwin – Phó Chủ tịch Cấp cao về Kỹ thuật, chia sẻ phương pháp tích hợp AI trực tiếp vào luồng xử lý hồ sơ vay thế chấp của kỹ sư và nhân viên thẩm định. Giải pháp này giúp cắt giảm tối đa các tác vụ thủ công và rút ngắn thời gian khởi tạo khoản vay.
- Anthropic: Đảm bảo tính minh bạch và an toàn trong mô hình AI tài chính
Ông Greg Jacobi, đại diện mảng Ngân hàng tại Anthropic, chỉ ra các mô hình ngôn ngữ lớn (LLM) phục vụ tài chính – ngân hàng phải đáp ứng các tiêu chuẩn cao nhất về an toàn và khả năng giải thích (explainability). Việc tích hợp mô hình của Anthropic trên nền tảng quản trị của Salesforce cho phép các tổ chức tài chính triển khai AI với mức độ kiểm soát rủi ro tuân thủ chặt chẽ.
4. “Grounded Context”: Chìa khóa tạo ra lợi nhuận từ AI Agents
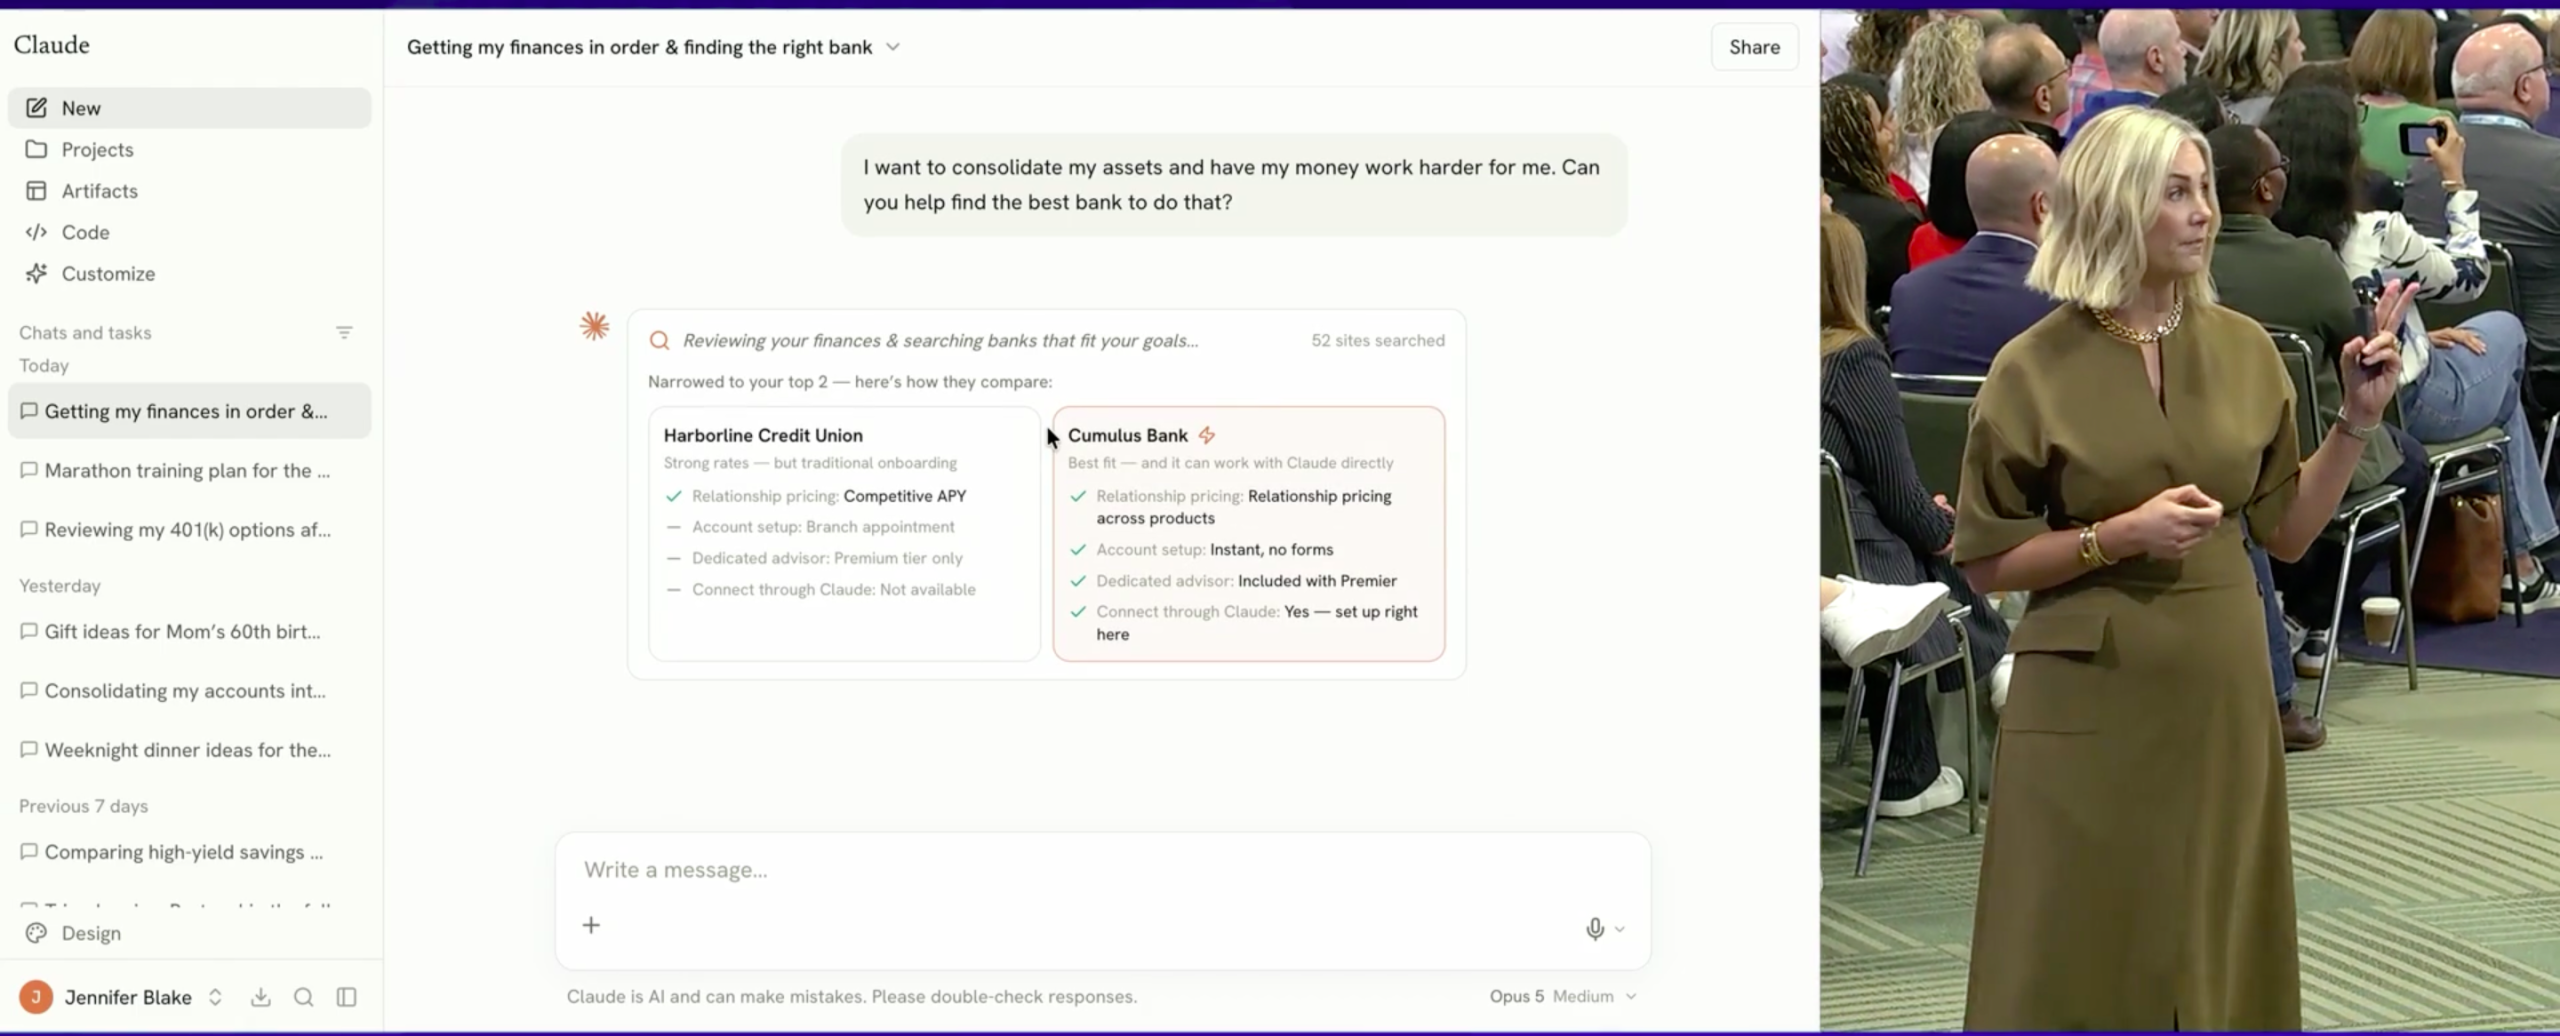
Một trọng tâm xuyên suốt phiên thảo luận là khái niệm Grounded Context (Ngữ cảnh dữ liệu thực tế).
“Mọi tổ chức tài chính đều có thể tiếp cận cùng một mô hình AI giống nhau, nhưng bối cảnh dữ liệu doanh nghiệp được bảo mật và áp dụng đúng cách mới chính là lợi thế cạnh tranh tạo ra ROI trong xu hướng Banking on AI.”
Khi triển khai các AI Agent tự động (như Agentforce), việc cung cấp bối cảnh dữ liệu thời gian thực từ nền tảng Data 360 mang lại những giá trị vượt trội, giải quyết bài toán cốt lõi trong việc ứng dụng AI trong ngân hàng:
- Cá nhân hóa trải nghiệm khách hàng: AI Agent có khả năng truy xuất và phân tích toàn diện lịch sử giao dịch, nhu cầu tài chính và sản phẩm hiện có của từng cá nhân để đưa ra tư vấn chính xác.
- Gia tăng doanh thu bán hàng và dịch vụ: AI không chỉ trả lời thắc mắc tự động mà còn nhận diện cơ hội bán chéo (cross-selling) và bán nâng cấp (upselling) ngay trong lúc hỗ trợ khách hàng.
- Đảm bảo tính chính xác và an toàn: Dữ liệu được đối chiếu với cơ sở tri thức nội bộ đáng tin cậy của ngân hàng giúp ngăn ngừa hiện tượng sai lệch hoặc ảo giác thông tin của AI.
5. So sánh mô hình triển khai: Pilot Stall vs. Pilot-to-Profit
Nhằm giúp các nhà quản trị có cái nhìn đối sánh trực quan, dưới đây là bảng phân tích sự khác biệt giữa hai mô hình triển khai AI trong ngành tài chính:
| Tiêu Chí Phân Loại | Pilot Stall | Pilot-to-Profit |
| Mục tiêu chiến lược | Thử nghiệm công nghệ mới | Giải bài toán kinh doanh & tối ưu ROI |
| Kiến trúc dữ liệu | Dữ liệu phân mảnh, thiếu đồng bộ thời gian thực | Dữ liệu hợp nhất, cung cấp ngữ cảnh tin cậy (Grounded Context) |
| Quản trị tuân thủ | Kiểm tra thủ công ở cuối quy trình | Tích hợp kiểm soát tuân thủ tự động vào luồng AI |
| Tích hợp vận hành | Triển khai AI như ứng dụng độc lập bên ngoài | Nhúng AI trực tiếp vào quy trình nghiệp vụ hàng ngày |
| Thước đo thành công | Độ chính xác kỹ thuật của mô hình | Chi phí vận hành, tỷ lệ chuyển đổi và tăng trưởng doanh thu |
6. Lộ trình 3 bước từ thử nghiệm đến lợi nhuận
Chuyển đổi từ thử nghiệm AI sang mô hình kinh doanh tạo lợi nhuận đòi hỏi một phương pháp luận có hệ thống. Khung chiến lược Pilot-to-Profit giúp các tổ chức làm chủ cuộc đua AI trong xu thế Banking on AI qua 3 giai đoạn:
- Xây dựng nền tảng dữ liệu tin cậy: Hợp nhất dữ liệu phân mảnh và thiết lập bối cảnh thực tế cho AI thông qua kiến trúc dữ liệu toàn diện (như Data 360).
- Tái cấu trúc quy trình cốt lõi: Tích hợp AI trực tiếp vào các quy trình nghiệp vụ cốt lõi và luồng vận hành hàng ngày thay vì triển khai như một giải pháp bổ sung độc lập.
- Đánh giá và mở rộng quy mô: Đánh giá hiệu quả bằng các chỉ số tài chính cốt lõi và mở rộng quy mô ứng dụng trên toàn bộ hệ thống.
Việc chuẩn hóa chiến lược theo khung Pilot-to-Profit sẽ chuyển dịch AI từ một khoản chi phí đầu tư thử nghiệm thành động cơ tăng trưởng doanh thu bền vững.
Lời kết
Để vượt qua rào cản thử nghiệm kéo dài (pilot stall) và tối ưu hóa ROI từ AI, các ngân hàng cần một kiến trúc dữ liệu hợp nhất gắn liền với ngữ cảnh thực tế (Grounded Context) và quy trình tuân thủ an toàn.
Với hơn 20 năm kinh nghiệm đồng hành cùng các tổ chức tài chính hàng đầu như Vietcombank, VPBank, VIB, PVcomBank và Techcom Securities qua hơn 200+ dự án công nghệ, Gimasys BFSI Digital Solution Hub cung cấp giải pháp toàn diện: từ chuẩn hóa dữ liệu Data 360 đến vận hành các AI Agents chuyên sâu cho ngành ngân hàng.
Đăng ký 1-1 Strategic Workshop cùng chuyên gia Gimasys để nhận lộ trình triển khai AI phù hợp.
Tin tức liên quan


Thể loại
Nâng tầm
doanh nghiệp
với công nghệ số